Nhiều ngân hàng được dự báo tăng hơn 20% lãi quý III
Vietcombank,BIDV,VietinBank,VPBank,Techcombank... dự kiến tăng 20% lợi nhuận quý III trong khi Sacombank,LPBank và Eximbank có thể đi lùi.Theo báo cáo từ Chứng khoán MB (MBS),tổng lợi nhuận 13 ngân hàng niêm yết trong danh sách theo dõi của công ty này có thể tăng 19,1% so với cùng kỳ năm trước. Trong đó,khối quốc doanh là động lực chính cho đà đi lên nhờ chi phí vốn thấp và áp lực dự phòng giảm.Còn theo quan điểm của Chứng khoán Vietcombank (VCBS),các ngân hàng tiếp tục lãi lớn nhờ việc đẩy nhanh giải ngân tín dụng. Đặc biệt,công ty này đánh giá việc tham gia tài trợ các dự án hạ tầng trọng điểm sẽ giúp một số nhà băng được hưởng lợi từ các chính sách mới hỗ trợ thanh khoản.Cả hai công ty chứng khoán cùng dự báo
Vietcombank là đơn vị lãi lớn nhất toàn ngành trong quý III,tương tự các năm trước. Trong đó,MBS ước tính nhà băng này có thể thu về 11.653 tỷ đồng lợi nhuận sau thuế,cải thiện hơn 29% so với cùng kỳ năm ngoái.MBS dự báo thu nhập lãi thuần của Vietcombank tăng 34%,trong khi thu nhập ngoài lãi nhích 3%. Biên lãi thuần (NIM) quý III ước đạt gần 3%,cải thiện 0,38% so với cùng kỳ năm ngoái và đi ngang so với quý liền trước.
BIDV và VietinBank,hai ngân hàng quốc doanh niêm yết còn lại,cũng dự kiến có lợi nhuận tăng trưởng trên 20%. Tổng thể,MBS ước tính thu nhập lãi thuần của ba đơn vị nhà nước có thể cải thiện trên 22%,với động lực chính từ tín dụng doanh nghiệp và nhóm khách hàng FDI duy trì tích cực.NIM của nhóm này cũng cải thiện nhờ lợi thế tiền gửi không kỳ hạn (CASA) dồi dào,chi phí vốn thấp và tỷ trọng các khoản vay trung dài hạn chuyển sang lãi suất thả nổi gia tăng. Chi phí dự phòng của ba ngân hàng quốc doanh dự kiến giảm khoảng 18,5%.Trong khi đó,
HDBank được hai công ty chứng khoán dự báo lợi nhuận tăng trưởng mạnh nhất ngành,trên 50%. VCBS cho rằng nhà băng này sẽ hưởng lợi nhờ tăng trưởng tín dụng đạt khoảng 35%,cao hơn mặt bằng chung toàn ngành. Ngoài ra,thu nhập ngoài lãi dự kiến cải thiện 15% so với cùng kỳ,nhờ sự phát triển của một số đơn vị thành viên như HD Saison hay HDS.Ngoài HDBank,một số đơn vị tư nhân như
ACB,Techcombank,TPBank và VIB có thể tăng trưởng lợi nhuận hai con số,theo đánh giá từ MBS. OCB dự kiến có mức cải thiện lãi sau thuế chậm hơn,khoảng 6%.Trong khi đó,MBS nhận định lợi nhuận của
Sacombank,LPBank và Eximbank dự kiến giảm trong quý này. Ba nhà băng này chủ yếu chịu tác động từ việc chi phí dự phòng kỳ này tăng so với quý III năm ngoái cùng biên lãi ròng thu hẹp.
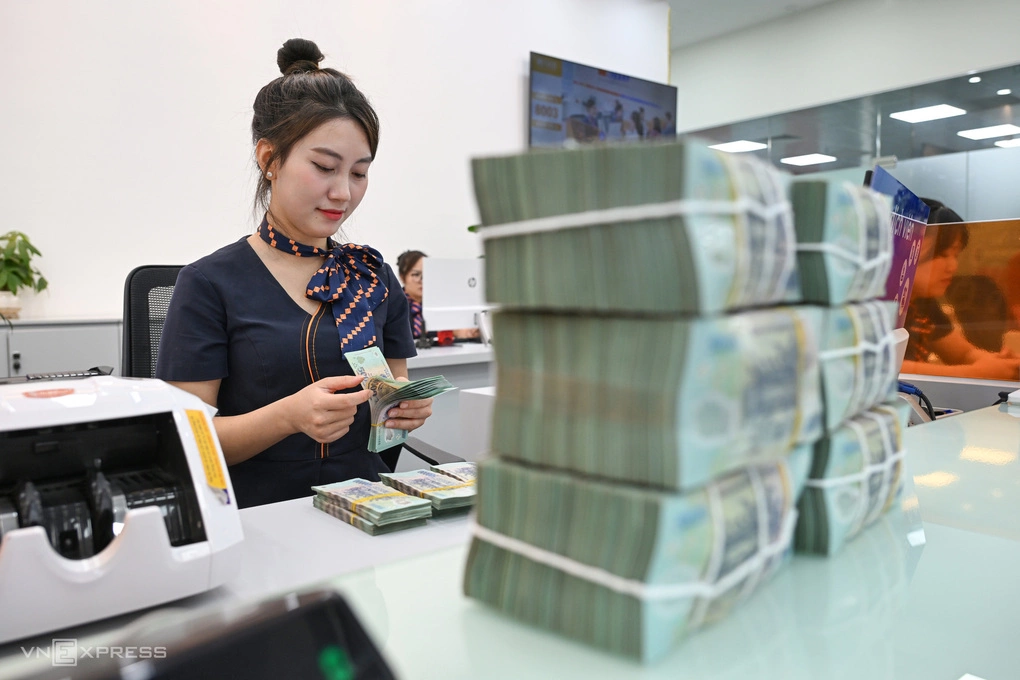
Giao dịch tại một ngân hàng tư nhân ở Hà Nội. Ảnh: Giang HuyĐánh giá tổng thể về nhóm các ngân hàng tư nhân,MBS cho rằng thu nhập lãi thuần của nhóm này chỉ tăng khoảng 14%,chậm hơn nhóm quốc doanh. Ngoài ra,các nhà băng này còn chịu áp lực thu hẹp NIM,do một số đơn vị duy trì mức lãi suất huy động cao,trên 9%,để bảo đảm thanh khoản.MBS dự báo nhóm tư nhân còn chịu ảnh hưởng từ việc phân khúc cho vay có biên sinh lời cao như khách hàng cá nhân,doanh nghiệp nhỏ và vừa (SME) chưa phục hồi nhu cầu. Dù vậy,các nhà băng nhận chuyển giao bắt buộc như HDBank,MB,vẫn duy trì tăng trưởng tín dụng cao và không bị giới hạn cho vay bất động sản,qua đó chịu ít tác động về NIM hơn.Trái với nhóm quốc doanh,khối tư nhân dự kiến phải tăng trích lập thêm 28,8% để bao phủ rủi ro từ các khoản vay bán lẻ,SME và bất động sản.
Trọng Hiếu
